پروژه آنالیز فرایندهای عملیاتی و عارضهیابی مالی (عدم تناسب سوددهی با افزایش مقدار فروش و همینطور افزایش قیمت) برای یک کارخانه تولید مواد غذایی (عمومی)
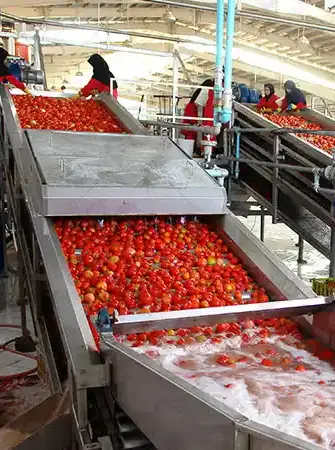
طبق اسناد دریافتی مشخص شد که تولید از دوره مشابه قبلی 2% بیشتر شده. همچنین با تغییر سیاست قیمتگذاری و افزایش حاشیه سود برداشت مالکان و مدیران این بود که شرکت طی یک دوره سه ماهه باید سودآورتر میشده است. اما این مسئله رخ نداده و سودآوری صرفا روی کاغذ امکانپذیر بود چرا که تحلیلگران ایوالُند از میان دادهها متوجه شدند که بخشی از نقدینگی در موجودی انبار (که عمدتا هنوز حتی به کارخانه تحویل هم داده نشده و به انبار وارد نشدهاند) و بخشی دیگر تحت عنوان مطالبات قفل شده است. دوره وصول مطالبات به صورت اسمی 60 روزه است اما با تأخیر در دریافت اسناد دریافتنی و همینطور مساعدت در وصول تعهدات در برخی موارد، این دوره عملا به بیش از 75 روز تبدیل شده است. این شکل افزایش فروش بدون تناسب با سرعت و ترکیب محصولات در حال فروش، فشار بیشتری بر سرمایه در گردش وارد کرده و مانع تبدیل سود به نقدینگی شده است.
پرونده تصمیم:
پیشنهاد 1: بازطراحی سیاست اعتبار و وصول مطالبات؛ کاهش دوره وصول مطالبات از 60 روز به 45 روز و سپس به 30 روز.
پیشنهاد 2: کاهش موجودی مازاد و اصلاح برنامه تأمین؛ تلاش برای تولید بدون انبار
پیشنهاد 3: با توجه به شناسایی نشانههایی از نشت مالی و ضعف کنترلهای داخلی، چیدمان مجدد فرایندهای کنترل و تأیید پیشنهاد میشود.
پیشنهاد 4: بازنگری در قیمتگذاری محصولاتی که حاشیه سود بالایی دارند اما چرخه نقدینگی نامطلوبی ایجاد میکنند.
پروژه تجزیه و تحلیل مالی (محاسبه بهای تمام شده و حاشیه سود) و ارائه راهکارهای اصلاح سفارشگیری و تأمین سرمایه برای یک شرکت بازرگانی واردکننده کودهای شیمیایی
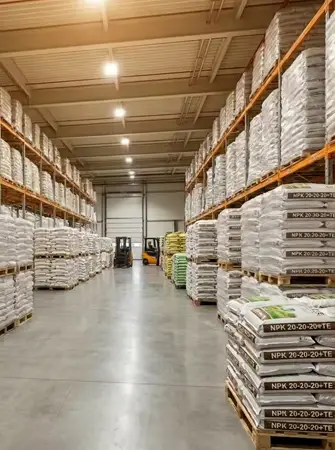
با بررسی دادهها دریافتیم که هر سفارش جدید الزاماً سود جدید ایجاد نمیکند و نیاز به سرمایه بیشتری ایجاد میکند. حتی بعضی سفارشها مدت زیادی سرمایه را درگیر میکنند و از نظر Return on Capital / Time برای شرکت نامناسبند. سفارشهای مختلف از نظر مبلغ، حاشیه سود، زمان تأمین و ترخیص، اعتبار مشتری و سرعت وصول، ریسک یکسانی ندارند و میبایست روشهای تأمین مالی متفاوتی برای هر یک در نظر گرفت. مسئله بسیار مهم دیگری که نوع تصمیمگیری مالکان شرکت در تلاش برای مطرح نمودن اعتبار، عنوان و برند سعی در گرفتن همه سفارشهایی که به آنها ارجاع میشود دارد و این مسئله هزینههای مالی سنگینی بر شرکت تحمیل نموده است.
پرونده تصمیم:
پیشنهاد 1: طبقهبندی درخواست سفارشات بر حسب سرمایه مورد نیاز، مدت درگیری سرمایه، حاشیه سود، ریسکهای ارزی و زمان ترخیص و اعتبار مشتری امتیازدهی شده و در الگوی تصمیمگیری امتیازدهی شود.
پیشنهاد 2: طرح تأمین مالی با روشهای فروش دین به بانک، خرید اعتبار اسنادی سایر شرکتها، تهاتر کالا با تأمینکنندگان خارجی، بازگشت سرمایه برای سرمایهگذاری جایگزین سرمایهداران داخلی محاسبه شده و بر حسب نوع سفارشات جایگزین تأمین سرمایه مستقیم شود.
پیشنهاد 3: کالاهای پر درخواست بدون دریافت سفارش وارد شده و با موجودی انبار به صورت نقدی و تحویل فوری تحویل مشتری گردد.
ارزیابی ورود به زمینه کاری جدید (راهاندازی خطوط تعمیر و نگهداری قطعات و تجهیزات الکترونیک و ارائه خدمات گارانتی) و انجام محاسبات سرمایهگذاری جایگزین برای یک شرکت دانش بنیان تولیدکننده بردهای الکترونیکی
شرایط عمومی شرکت و شاخصهای عملکردی نشان میدهد که تصمیم به توسعه و ورود به بازار جدید با تواناییهای شرکت همخوانی دارد اما سرعت و ساختار شرکت برای این تغییر آماده نیست و مدل درآمدی فعلی با ساختار هزینهای جدید همخوان نیست. تخمین سرمایهگذاری توسعه و گسترش فعالیتها اشتباه بوده است! محاسبات برآوردی صحیح بوده اما سرمایهای که موتور محرک بخش درآمدزا بوده به توسعههای زمانبر تخصیص داده شده است. ورود به مدل «مرکز تأمین قطعات» میتواند شرکت را از یک Service Business به یک Inventory-Heavy Business تبدیل کند. ارائه خدمات گارانتی باعث میشود بخش عمده منابع شرکت صرف تعمیرات و عملیات روزمره و انبار شود و شرکت مزیت تخصصی خود را به خاطر یک جریان درآمدی جدید تضعیف خواهد کرد.
پرونده تصمیم:
پیشنهاد 1: به جای پذیرش قرارداد گارانتی با هر شرکت وارد کننده، با شرکتهایی همکاری شود که تعداد خرابیها، حجم قطعات مورد نیاز و تعداد پرسنل مورد نیاز جهت پاسخگویی به آن، با شرایط فعلی شرکت همخوانی داشته باشد.
پیشنهاد 2: هر نیروی جدید فقط زمانی استخدام شود که ظرفیت فعلی برای سه ماه متوالی به بالای 4٪ افزایش یافته باشد. این تصمیم جلوی تبدیل هزینههای متغیر به هزینههای ثابت زودهنگام را میگیرد.
پیشنهاد 3: سقف مشخصی از هزینهها از درآمد اصلی و قبلی شرکت به زمینه کاری جدید در هر ماه اختصاص یابد و در صورت نیاز، تغییر منابع تأمین مالی در دستور کار قرار گیرد.
پروژه آنالیز مالی پروژههای جاری (با اینکه سرمایه در گردش افزایش یافته و تعداد پروژههای شرکت نسبت به دوره قبلی افزایش داشته اما به نظر میرسد پس از تحویل پروژههای باز فعلی در بازههای زمانی تحت قرارداد، مانده درآمدی شرکت با برآورد اولیه اختلاف چشمگیری داشته باشد) برای یک پیمانکاری خدمات ابنیه و مهندسی سازه
با توجه به مدلهای درآمدی شرکت، اجرای کامل مناقصات و تعهد پیمان (دریافت بالاسری بر هر فاکتور کارفرما)، هر دو از بازه سودآوری (درآمد بالاتر از نرخ تورم) خارج شده است. صورت وضعیتهای پروژهها به صورت متوسط طی 83 روز تسویه میگردند و این امر سبب افزایش فشار بر نقدینگی و همچنین حسابهای شرکت شده و چنانچه حسابهای پسانداز و پشتیبان شرکت را به صورت ارزی تبدیل نماییم مشاهده میشود که طی شش ماه گذشته با وجود افزایش معاملات و پروژهها، ارزش ذاتی این حسابها کاهش یافتهاند. ارائه قیمت پایینتر از حاشیه سود مورد نیاز شرکت (جهت موفقیت در مناقصات) نیز سبب افزایش هزینههای عملیاتی در هر پروژه شده اما، افزایش دوره وصول مطالبات و معطل شدن برای تسویه، هزینههای متغیر پروژهها را به هزینه ثابت تغییر داده.
پرونده تصمیم:
پیشنهاد 1: شرکت دچار بیش معاملاتی شده و میبایست حداقل بازه سود در ارائه قیمت در هر دو مدل درآمدی تغییر کند. حداقل حاشیه سود مناقصات شرکت 88 درصد و حداقل حاشیه سود در تعهد پیمان 21 درصد با شرایط فعلی (دوره وصول مطالبات و تورم فعلی) میباشد.
پیشنهاد 2: ضمانتنامههای بانکی بلوکه شده در پروژههای کوچک که به صورت نقدی نزد بانک به امانت گذاشته میشود به دلیل تعدد پروژهها و طولانی شدن زمان تحویل آنها سبب اعمال فشار نقدینگی شده و پیشنهاد میشود از روش ضمانت املاک شرکت در بانک برای این منظور استفاده شود.
پیشنهاد 3: داشبورد مالی لحظهای برای هر پروژه ایجاد شود.